Tại sao câu cửa miệng 'sao phải khổ thế' lại khiến bạn mãi không dư tiền?
Câu nói 'sao phải khổ thế' là cái bẫy khiến nhiều người mãi không dư tiền. Hãy cùng chuyên gia phân tích tư duy tài chính đúng đắn để thoát khỏi vòng xoáy chi tiêu.
Câu nói cửa miệng ‘sao phải khổ thế’ thường là cái bẫy tâm lý nguy hiểm khiến nhiều người rơi vào vòng xoáy chi tiêu vô độ, dẫn đến tình trạng rỗng túi dù thu nhập vẫn tăng đều đặn.
Trong hành trình quản lý tài chính cá nhân, ranh giới giữa việc tận hưởng cuộc sống và thói quen tiêu xài hoang phí rất mong manh. Khi bạn liên tục tự hỏi ‘sao phải khổ thế’ để biện minh cho những món đồ vượt quá khả năng chi trả, bạn đang vô tình đặt dấu chấm hết cho sự tự do tài chính của chính mình.
Tư duy ‘tiền kiếm được là để tiêu’ và cái bẫy lạm phát lối sống
Nhiều người quan niệm rằng tiền sinh ra là để phục vụ bản thân, vì vậy việc tiết kiệm bị xem là một hình thức ‘tự làm khổ’. Tuy nhiên, đây là tư duy sai lầm phổ biến nhất. Khi thu nhập tăng lên, con người thường rơi vào ‘lạm phát lối sống’ (lifestyle inflation) - tức là tiêu chuẩn chi tiêu tăng tỉ lệ thuận với thu nhập. Kết quả là, dù bạn kiếm được 10 triệu hay 30 triệu đồng mỗi tháng, cảm giác thiếu hụt vẫn đeo bám nếu không có kỷ luật tài chính.
Tiết kiệm không phải là cắt giảm cực đoan
Tiết kiệm thực chất là ưu tiên có chủ đích. Thay vì đợi đến cuối tháng còn dư mới tiết kiệm, những nhà quản lý tài chính thông thái luôn áp dụng nguyên tắc: trích lập khoản tích lũy ngay khi thu nhập về tài khoản. Việc sống dưới mức thu nhập không phải là sự hy sinh, mà là chiến lược tạo ra ‘khoảng đệm’ an toàn cho những biến cố bất ngờ trong tương lai.
Thời gian: Chìa khóa vàng trong tích lũy
Một sai lầm kinh điển khác là chờ đợi ‘lúc nào dư dả’ mới bắt đầu tích lũy. Thực tế, sức mạnh của lãi suất kép và thói quen tài chính được xây dựng từ những con số nhỏ nhất. Trì hoãn việc tiết kiệm không chỉ khiến bạn mất đi cơ hội gia tăng tài sản mà còn củng cố thói quen chi tiêu dễ dãi khó bỏ.
Đừng để ‘sự ổn định’ trên mạng xã hội đánh lừa
Chúng ta thường nhìn thấy vẻ hào nhoáng của người khác trên mạng xã hội và mặc định họ không cần lo nghĩ về tiền bạc. Tuy nhiên, sự ổn định thực sự nằm ở bảng cân đối kế toán cá nhân, không phải ở những bức ảnh check-in sang chảnh. Việc so sánh bản thân với những ‘bề nổi’ này thường dẫn đến các quyết định chi tiêu bốc đồng.
Thay đổi tư duy từ ‘sao phải khổ thế’ sang ‘làm sao để tự do’ là bước ngoặt quan trọng nhất. Hãy nhớ, việc bớt đi một chút nhu cầu phù phiếm hôm nay chính là khoản đầu tư cho một tương lai dễ thở và an tâm hơn. Bạn đã bắt đầu kế hoạch tích lũy cho riêng mình chưa, hay vẫn đang để ‘sự thoải mái tức thời’ dẫn dắt ví tiền của mình?
Câu hỏi thường gặp (FAQ)
Tại sao thu nhập tăng nhưng vẫn không dư tiền?Do hiện tượng ‘lạm phát lối sống’, khi thu nhập tăng, mức sống và chi tiêu của bạn cũng tăng theo, khiến bạn luôn cảm thấy thiếu hụt dù kiếm được nhiều hơn.
Làm thế nào để tiết kiệm mà không cảm thấy bị khổ sở?Hãy áp dụng nguyên tắc tiết kiệm trước, chi tiêu sau. Thay vì cắt giảm cực đoan, hãy ưu tiên trích một phần thu nhập cho tích lũy ngay khi nhận lương.
Tại sao không nên đợi đến khi kiếm được nhiều tiền mới tiết kiệm?Thời gian là yếu tố quan trọng nhất. Bắt đầu sớm với số tiền nhỏ sẽ giúp hình thành thói quen tốt và tận dụng sức mạnh của lãi suất kép hiệu quả hơn.
Câu hỏi thường gặp
Tại sao thu nhập tăng nhưng vẫn không dư tiền?
Do hiện tượng ‘lạm phát lối sống’, khi thu nhập tăng, mức sống và chi tiêu của bạn cũng tăng theo, khiến bạn luôn cảm thấy thiếu hụt dù kiếm được nhiều hơn.
Làm thế nào để tiết kiệm mà không cảm thấy bị khổ sở?
Hãy áp dụng nguyên tắc tiết kiệm trước, chi tiêu sau. Thay vì cắt giảm cực đoan, hãy ưu tiên trích một phần thu nhập cho tích lũy ngay khi nhận lương.
Tại sao không nên đợi đến khi kiếm được nhiều tiền mới tiết kiệm?
Thời gian là yếu tố quan trọng nhất. Bắt đầu sớm với số tiền nhỏ sẽ giúp hình thành thói quen tốt và tận dụng sức mạnh của lãi suất kép hiệu quả hơn.
Quy trình & thành phần
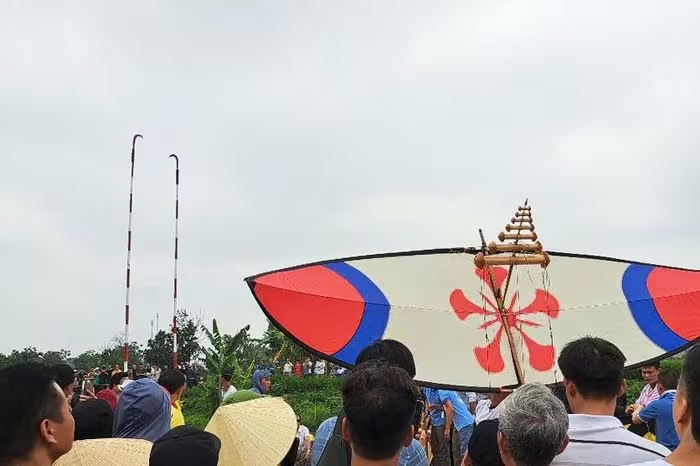
Lễ Hội Sáo Đền Hưng Yên: Tuyệt Tác Diều Sáo Và Nghi Lễ Vượt Câu Liêm Độc Bản
Khám phá Lễ hội Sáo Đền Hưng Yên - Di sản văn hóa phi vật thể Quốc gia với kỹ thuật vượt câu liêm độc bản và những bản giao hưởng sáo diều tuyệt mỹ. Xem ngay!
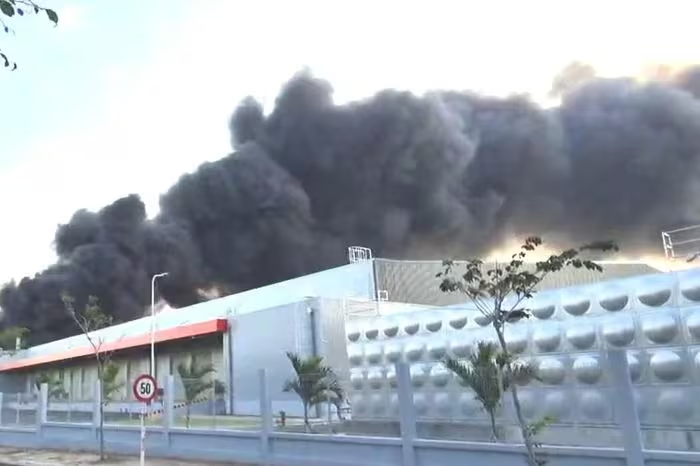
Kinh hoàng vụ cháy công ty dệt may tại KCN Nhơn Trạch 6, Đồng Nai
Vụ cháy công ty dệt may ở Đồng Nai (KCN Nhơn Trạch 6) gây thiệt hại nặng nề, khói đen bao phủ diện rộng. Xem chi tiết hiện trường và bài học an toàn PCCC tại đây!
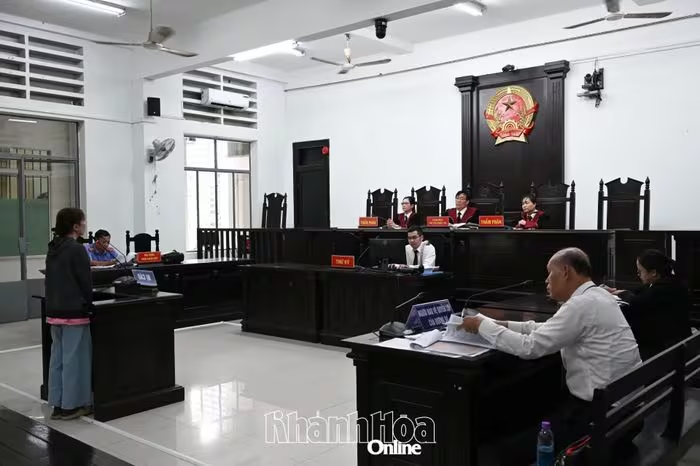
Hủy án sơ thẩm vụ bảo mẫu làm trẻ tử vong: Nghi vấn tội giết người
Tòa phúc thẩm hủy án sơ thẩm vụ bảo mẫu làm trẻ tử vong do thiếu chứng cứ và dấu hiệu tội giết người. Xem chi tiết lý do điều tra lại và mâu thuẫn pháp lý tại đây.
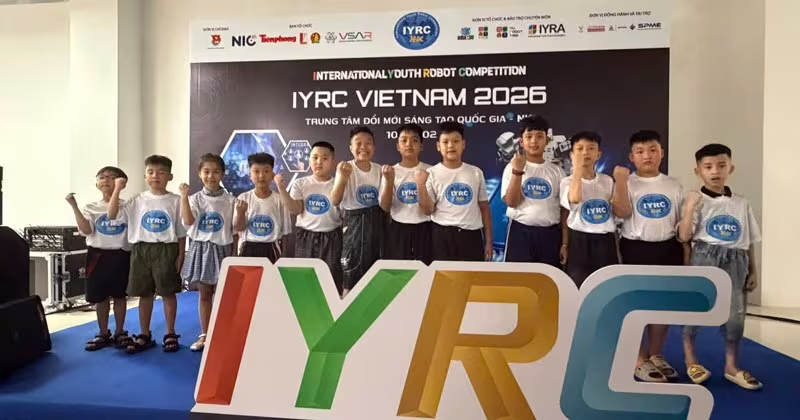
Học sinh tiểu học Lào Cai bứt phá tại Cuộc thi Vô địch Quốc gia STEM, AI và Robotics 2026
Học sinh Trường Tiểu học Kim Đồng (Lào Cai) đạt nhiều giải cao tại Cuộc thi Vô địch Quốc gia STEM, AI và Robotics 2026. Xem ngay những thành tích ấn tượng tại đây!